
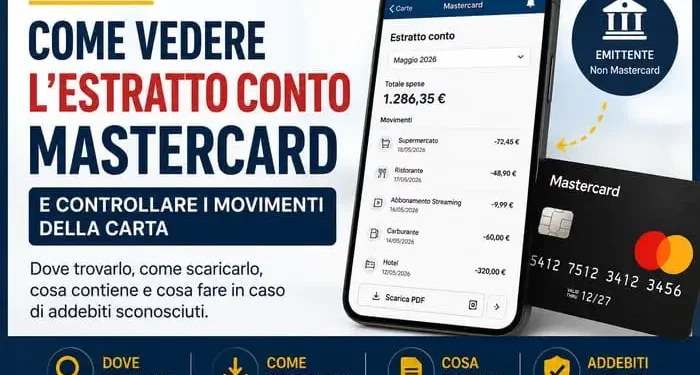
Avere una carta Mastercard non significa necessariamente avere un conto direttamente con Mastercard. Questa distinzione, spesso poco chiara, diventa importante quando si cerca l’estratto conto Mastercard, si vuole scaricare il riepilogo delle spese oppure si nota un pagamento che non si riconosce.
Nella maggior parte dei casi, infatti, per visualizzare l’estratto conto bisogna entrare nell’home banking o nell’app della banca o dell’istituto che ha emesso la carta. È l’emittente a gestire il rapporto con il cliente, non Mastercard. La stessa Mastercard precisa che le informazioni sul conto, compresi gli estratti conto periodici e le comunicazioni al titolare, vengono gestite dalla banca o dall’istituto finanziario emittente.
Vediamo quindi come trovare e scaricare l’estratto conto di una carta Mastercard, come controllare le operazioni e cosa fare quando un movimento non torna.
Indice Guida Gratis:
Come vedere l’estratto conto Mastercard
L’estratto conto Mastercard non si scarica normalmente dal sito Mastercard
Questo è il primo equivoco da chiarire.
Mastercard è principalmente il circuito di pagamento sul quale opera la carta. La carta può invece essere stata emessa dalla propria banca o da un altro istituto finanziario.
Mastercard stessa spiega che non gestisce conti né instaura direttamente il rapporto individuale con il titolare della carta. Le banche e gli istituti finanziari emettono le carte utilizzando il marchio Mastercard su licenza e sono loro a gestire informazioni sul conto ed estratti periodici.
Perciò non bisogna generalmente cercare un fantomatico “account Mastercard” nel quale trovare tutte le proprie spese.
Dove trovare l’estratto conto
La procedura cambia leggermente da banca a banca, ma normalmente è sufficiente:
accedere all’app o all’home banking → entrare nella sezione Carte → selezionare la propria Mastercard → cercare Estratti conto, Documenti, Rendicontazione o Movimenti → scegliere il periodo desiderato → visualizzare o scaricare il documento, normalmente in PDF.
Le denominazioni dei menu possono essere differenti a seconda dell’emittente.
Se non trovi l’estratto conto nell’area dedicata alla carta, controlla anche sezioni come Documenti, Archivio, Comunicazioni, Rendicontazione o Documenti online.
Come capire chi ha emesso la propria Mastercard
Questa è una delle informazioni più utili quando non si sa dove cercare.
Prendi la carta e verifica il nome della banca o dell’istituto emittente. Mastercard consiglia, per le questioni riguardanti carta e conto, di contattare l’istituto finanziario che l’ha emessa; i recapiti possono essere riportati sul retro della carta, sull’estratto conto o sul sito della propria banca.
Questo significa, per esempio, che due persone possono avere entrambe una Mastercard ma utilizzare applicazioni, procedure e servizi clienti completamente differenti.
Il logo Mastercard identifica il circuito; il nome della banca o dell’istituto identifica chi gestisce il rapporto con te.
Estratto conto e lista movimenti non sono la stessa cosa
È un’altra distinzione che vale la pena inserire nella nuova guida.
Aprendo l’app della banca potresti vedere immediatamente gli ultimi pagamenti effettuati con la Mastercard. Questa lista dei movimenti non coincide necessariamente con l’estratto conto periodico.
L’estratto conto è un documento di rendicontazione relativo a un determinato periodo. La lista movimenti dell’app, invece, può mostrare operazioni molto più recenti, comprese transazioni che devono ancora essere contabilizzate.
Per questo, se hai appena effettuato un pagamento e non lo trovi nell’ultimo estratto conto, non significa necessariamente che sia scomparso: potrebbe appartenere al periodo successivo o non essere ancora definitivamente contabilizzato.
Cosa contiene l’estratto conto
Le informazioni esatte dipendono dall’emittente e dal tipo di carta. In genere il documento consente di ricostruire le operazioni effettuate nel periodo di riferimento.
È particolarmente utile controllare:
- importi delle operazioni;
- descrizione o esercente associato alla transazione;
- date delle operazioni;
- eventuali commissioni;
- rimborsi o storni;
- importo complessivo da addebitare, quando si tratta di una carta di credito a saldo.
SOStariffe evidenzia proprio l’utilità dell’estratto conto per ricostruire le spese e verificare la presenza di addebiti che non sembrano corretti.
Carta di credito Mastercard e carta di debito: cambia il modo in cui vediamo le spese
Non tutte le Mastercard funzionano allo stesso modo.
Con una carta di debito, normalmente la spesa incide direttamente sulla disponibilità del conto collegato secondo le modalità previste dalla banca.
Con una carta di credito a saldo, invece, gli acquisti effettuati durante un determinato periodo vengono generalmente riepilogati e successivamente addebitati sul conto secondo le condizioni contrattuali della carta.
Esistono inoltre carte con modalità di rimborso differenti. Per conoscere data di chiusura del periodo contabile, giorno dell’addebito, eventuale rateizzazione e costi, bisogna quindi verificare il contratto e le condizioni della propria carta, non affidarsi a una regola valida per tutte le Mastercard.
Come scaricare un vecchio estratto conto Mastercard
Se ti serve un estratto di alcuni mesi o anni prima, entra nell’archivio documenti dell’home banking e cerca il periodo desiderato.
Molti istituti consentono di scaricare direttamente i documenti disponibili in PDF. Se il periodo che cerchi non è più disponibile online, contatta la banca/emittente e chiedi come ottenere una copia della documentazione precedente.
Questo può essere particolarmente utile quando bisogna ricostruire una vecchia spesa, documentare un pagamento o verificare un’operazione contestata.
Non trovo l’estratto conto: cosa fare
Prima di pensare a un problema della carta, verifica che tu stia cercando nel posto giusto.
Controlla nell’app o nell’home banking dell’istituto emittente, non soltanto sul sito Mastercard.
Se trovi i movimenti ma non il PDF dell’estratto conto, cerca nelle sezioni dedicate a documenti e comunicazioni.
Se ancora non compare, contatta direttamente l’emittente. Mastercard indica espressamente la banca o l’istituto finanziario che ha emesso la carta come riferimento per le informazioni riguardanti il conto.
Ho trovato un movimento Mastercard che non riconosco
Qui bisogna distinguere tra un nome dell’esercente che non riconosci immediatamente e una transazione effettivamente non autorizzata.
Prima controlla importo, data e descrizione dell’operazione e confrontali con acquisti recenti, abbonamenti e pagamenti ricorrenti.
Se continui a ritenere che la transazione sia fraudolenta, contatta immediatamente l’istituto che ha emesso la carta. È la stessa indicazione fornita da Mastercard per le operazioni sospette.
Non aspettare quindi il successivo estratto conto se hai già individuato nell’app una transazione che ritieni non autorizzata.
Un importo sull’estratto conto è sbagliato: chi devo contattare?
Anche in questo caso è importante non confondere Mastercard con la propria banca.
Per problemi riguardanti il conto o una transazione bisogna rivolgersi all’istituto finanziario emittente. Mastercard raccomanda inoltre, quando esiste una discrepanza relativa a un pagamento, di provare a chiarire la situazione con il fornitore/esercente e, quando occorre contestare la transazione, di rivolgersi all’emittente della carta.
Evito volutamente di riportare un unico termine entro il quale “contestare l’estratto conto”: il vecchio articolo concorrente parla, per esempio, di 60 giorni, ma contestazione dell’estratto conto, errori contabili e operazioni di pagamento non autorizzate non sono necessariamente la stessa fattispecie.
Per una guida pratica come questa è molto più sicuro dire: se non riconosci un’operazione, segnala il problema immediatamente alla banca/emittente e segui la procedura prevista dal contratto e dalla normativa applicabile.
Come conservare gli estratti conto
Se l’home banking permette di scaricare gli estratti in PDF, può essere utile conservarne periodicamente una copia, soprattutto dei documenti relativi a periodi nei quali sono presenti operazioni importanti.
Non è necessario stamparli: puoi creare un archivio digitale ordinato per anno e mese.
Trattandosi però di documentazione finanziaria contenente informazioni personali, eviterei di conservarla senza protezione in servizi o dispositivi condivisi. Meglio utilizzare sistemi adeguatamente protetti e mantenere una copia di sicurezza dei documenti realmente importanti.
In breve: dove devo andare?
| Se vuoi… | Dove cercare |
|---|---|
| Vedere le ultime spese | App/home banking dell’emittente |
| Scaricare l’estratto conto | Carte → Documenti/Estratti conto |
| Cercare un vecchio estratto | Archivio documenti della banca |
| Sapere chi gestisce la carta | Nome dell’emittente/retro della carta |
| Chiarire una voce dell’estratto | Banca o istituto emittente |
| Segnalare un’operazione sospetta | Immediatamente all’emittente |
| Informazioni generali sul circuito | Mastercard |
Perché non esiste una procedura unica per tutte le Mastercard
È probabilmente il punto più importante della guida.
Dire semplicemente “vai sul sito Mastercard e scarica l’estratto conto” sarebbe sbagliato.
Una Mastercard può essere emessa da istituti differenti, con applicazioni, home banking, date di rendicontazione e condizioni diverse. Mastercard conferma che il rapporto con il titolare è gestito dall’istituto emittente e che anche gli estratti conto periodici rientrano nelle informazioni amministrate da quest’ultimo.
La procedura corretta nel 2026 è quindi:
identificare l’emittente → entrare nei suoi servizi digitali → selezionare la carta → consultare movimenti/documenti → contattare l’emittente in caso di problemi.
In questo modo il vecchio articolo di Guide-Online può essere recuperato con informazioni molto più precise e attuali rispetto alla formulazione generica di “estratto conto Mastercard”.