
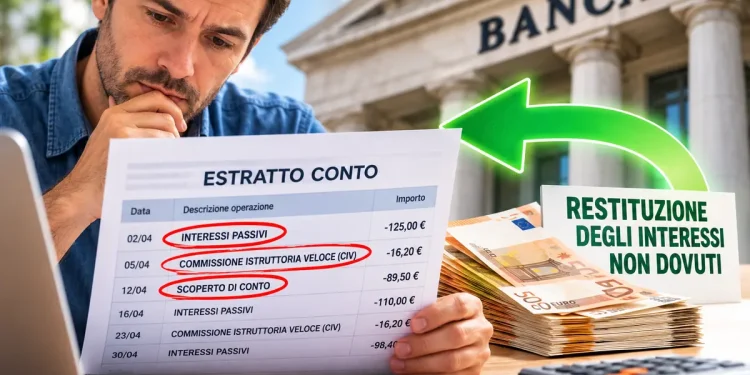
Controllando un vecchio conto corrente, un’apertura di credito o un fido bancario può capitare di trovare interessi passivi, commissioni per lo sconfinamento e altri addebiti che sembrano molto più elevati di quanto ci si aspettasse. Ma quando queste somme possono essere realmente contestate alla banca? E soprattutto, è ancora possibile chiederne la restituzione nel 2026?
La risposta è sì, in determinate circostanze. Occorre però abbandonare un luogo comune molto diffuso: non tutti gli interessi applicati quando il conto va in rosso sono illegittimi e neppure qualsiasi forma di addebito collegata allo scoperto dà automaticamente diritto a un rimborso. La disciplina bancaria è cambiata più volte e bisogna verificare il contratto, il periodo interessato, l’esistenza di un fido, gli estratti conto e il modo in cui interessi e commissioni sono stati calcolati.
Uno dei problemi più conosciuti è l’anatocismo, cioè la produzione di nuovi interessi su interessi già maturati. Oggi le regole sono molto più severe rispetto al passato: Banca d’Italia ricorda che, per gli interessi maturati dal 1° ottobre 2016, nelle operazioni bancarie gli interessi dovuti dal cliente non possono produrre ulteriori interessi, salvo il particolare regime degli interessi di mora e le modalità previste dalla legge per il pagamento degli interessi debitori. Vediamo quindi quando un addebito può essere contestato, come controllare il conto e quale procedura seguire per chiedere alla banca la restituzione del denaro.
Interessi e commissioni bancarie non dovuti: quando si può chiedere il rimborso
Prima di tutto: cosa significa andare in rosso
Quando sul conto non ci sono abbastanza soldi per coprire un pagamento si può verificare uno sconfinamento.
Le situazioni principali sono due.
La prima si verifica quando il cliente dispone di un’apertura di credito, comunemente chiamata fido bancario, ma utilizza una somma superiore al limite accordato.
La seconda quando non esiste alcun fido e la banca consente comunque un pagamento che porta temporaneamente il conto sotto zero.
Banca d’Italia spiega che, in caso di sconfinamento, la banca può applicare interessi e, quando ne ricorrono le condizioni, una Commissione di Istruttoria Veloce (CIV).
Questo significa che trovare un interesse passivo o una CIV nell’estratto conto non dimostra da solo che la banca abbia commesso un illecito.
Bisogna verificare perché è stato applicato, quale contratto lo prevede e come è stato calcolato.
Che cos’è l’anatocismo bancario
L’anatocismo si verifica quando gli interessi maturati producono a loro volta altri interessi.
Facciamo un esempio estremamente semplice.
Abbiamo un debito di 1.000 euro sul quale maturano 100 euro di interessi.
Se nel periodo successivo gli interessi vengono calcolati non soltanto sui 1.000 euro originari ma anche sui 100 euro di interessi precedenti, questi ultimi stanno producendo ulteriori interessi.
È il fenomeno comunemente chiamato interessi sugli interessi.
La Banca d’Italia spiega l’anatocismo proprio come il calcolo degli interessi su interessi già maturati.
La materia ha prodotto per decenni un enorme contenzioso tra correntisti e banche.
L’anatocismo è sempre illegittimo?
Qui bisogna correggere molte vecchie guide presenti su Internet.
Dire semplicemente:
“La Cassazione ha dichiarato illegittimo l’anatocismo bancario”
è una semplificazione eccessiva.
La disciplina è cambiata nel corso degli anni e l’eventuale diritto alla restituzione deve essere valutato sulla base del periodo nel quale gli interessi sono stati applicati, delle condizioni contrattuali e della normativa allora vigente.
Per il regime attuale il principio fondamentale è molto chiaro.
Banca d’Italia ricorda che per gli interessi maturati dal 1° ottobre 2016 le regole vietano la produzione di ulteriori interessi sugli interessi dovuti dal cliente alla banca.
La normativa deriva dall’articolo 120 del Testo Unico Bancario e dalla relativa disciplina attuativa.
Il testo legislativo stabilisce che gli interessi debitori maturati non possono produrre interessi ulteriori, salvo quelli di mora, e devono essere calcolati esclusivamente sulla sorte capitale.
Il testo della disposizione può essere verificato anche attraverso la Gazzetta Ufficiale.
E per gli interessi applicati prima del 2016?
È proprio qui che le verifiche diventano più complesse.
Nel corso degli ultimi decenni la disciplina dell’anatocismo bancario è stata modificata diverse volte e numerose questioni sono state risolte dalla giurisprudenza.
Un’importante sentenza della Cassazione del 2024 ha affrontato nuovamente il periodo successivo alla modifica dell’articolo 120 TUB introdotta dalla legge di stabilità 2014.
La Corte ha affermato che il divieto previsto dalla normativa era operativo anche indipendentemente dall’adozione della successiva delibera attuativa del CICR.
Questo significa che, soprattutto quando si analizzano vecchi conti correnti o vecchie aperture di credito, non è corretto applicare indistintamente le regole del 2026 a tutti gli anni precedenti.
Occorre ricostruire il rapporto periodo per periodo.
Come vengono calcolati oggi gli interessi sul conto corrente
Per i rapporti di conto corrente e conto di pagamento deve essere assicurata la stessa periodicità nel conteggio degli interessi creditori e debitori e tale periodicità non può essere inferiore a un anno.
Gli interessi vengono conteggiati il 31 dicembre di ogni anno e comunque al termine del rapporto.
Per aperture di credito regolate in conto corrente e per gli sconfinamenti, gli interessi debitori maturati diventano normalmente esigibili il 1° marzo dell’anno successivo.
Esiste inoltre una particolare possibilità prevista dalla normativa: il cliente può autorizzare l’addebito degli interessi sul conto quando diventano esigibili.
In questo caso la somma addebitata viene considerata sorte capitale.
L’autorizzazione può essere revocata in qualsiasi momento prima dell’addebito.
Ecco perché, quando si contesta un possibile anatocismo, non basta osservare che degli interessi sono stati addebitati sul conto: bisogna ricostruire come, quando e in base a quale autorizzazione è avvenuto l’addebito.
La Commissione di Istruttoria Veloce è illegittima?
No, non automaticamente.
La CIV è la commissione che può essere applicata quando il cliente utilizza somme oltre la disponibilità presente sul conto o supera il fido accordato.
La normativa consente alla banca di applicare, in presenza dei presupposti, oltre agli interessi sullo sconfinamento, una commissione fissa.
Ma esistono limiti precisi.
La commissione deve essere determinata in misura fissa ed espressa in valore assoluto e deve essere collegata ai costi mediamente sostenuti dalla banca per svolgere l’attività di istruttoria veloce.
Soprattutto, l’istruttoria deve essere stata realmente effettuata.
L’Arbitro Bancario Finanziario ha affrontato più volte casi nei quali il cliente contestava addebiti CIV ripetuti.
Secondo gli orientamenti richiamati dalla stessa Banca d’Italia, l’intermediario deve poter dimostrare di aver effettivamente svolto l’attività istruttoria e, in caso di più applicazioni della commissione, l’istruttoria deve essere riferibile a ciascun addebito.
Una successione di CIV applicate automaticamente a distanza molto ravvicinata può quindi meritare particolare attenzione.
Quando la CIV non può essere applicata
Esistono inoltre alcune specifiche esclusioni.
Per i consumatori la CIV non è dovuta quando ricorrono contemporaneamente queste condizioni:
lo sconfinamento è inferiore o pari a 500 euro e non dura più di sette giorni consecutivi.
Questa esenzione può essere utilizzata una volta per ciascuno dei quattro trimestri dell’anno.
La CIV non è inoltre dovuta quando lo sconfinamento deriva da un pagamento effettuato a favore della stessa banca, quando lo sconfinamento non si è verificato perché la banca non lo ha autorizzato oppure quando si tratta esclusivamente di uno sconfinamento sul saldo per valuta.
È quindi molto utile controllare gli estratti conto cercando le sigle CIV, “commissione istruttoria veloce” o denominazioni equivalenti.
Quanto costa mediamente una CIV?
L’ultima indagine disponibile della Banca d’Italia sul costo dei conti correnti, pubblicata nel dicembre 2025 e riferita al 2024, offre un dato interessante.
La CIV media rilevata sugli sconfinamenti e sugli scoperti di conto corrente era salita da 13,70 a 16,20 euro per singola applicazione.
Non significa che tutte le banche debbano chiedere 16,20 euro.
È una media rilevata dall’indagine.
Ma aiuta a capire perché addebiti ripetuti possano diventare rapidamente costosi.
Dieci CIV da 16 euro significano già circa 160 euro di commissioni, oltre agli eventuali interessi passivi.
L’indagine completa è disponibile sul sito della Banca d’Italia dedicato ai costi dei conti correnti.
E la vecchia Commissione di Massimo Scoperto?
Chi controlla estratti conto molto vecchi potrebbe incontrare un’altra voce: la Commissione di Massimo Scoperto, spesso abbreviata CMS.
Non bisogna confonderla con l’attuale CIV.
La vecchia commissione di massimo scoperto è stata definitivamente superata dal sistema introdotto nel 2012.
Oggi, per le aperture di credito regolate in conto corrente, può essere prevista una commissione per la messa a disposizione dei fondi (MDF).
La commissione deve essere onnicomprensiva e proporzionata alla somma messa a disposizione e alla durata dell’affidamento.
Non può superare lo 0,5% per trimestre della somma messa a disposizione del cliente.
Sugli importi effettivamente utilizzati vengono poi applicati gli interessi previsti dal contratto.
Anche in questo caso è fondamentale non confondere commissioni differenti appartenenti a epoche normative diverse.
Altri interessi che possono essere contestati
L’anatocismo è soltanto una delle possibili anomalie.
Controllando un rapporto bancario si possono trovare anche:
interessi applicati con un tasso diverso da quello validamente pattuito;
commissioni non previste dal contratto;
spese applicate in violazione delle condizioni contrattuali;
CIV prive dei relativi presupposti;
interessi o altri oneri che possono assumere rilevanza rispetto alla disciplina antiusura;
errori nella contabilizzazione delle operazioni.
Per questo una verifica seria non dovrebbe partire dalla domanda “quanto anatocismo c’è?”, ma dalla domanda:
“Il saldo del conto è stato calcolato correttamente secondo contratto e legge?”
Attenzione anche all’usura bancaria
Anatocismo e usura non sono la stessa cosa.
L’anatocismo riguarda principalmente la produzione di interessi su interessi.
L’usura riguarda invece il superamento dei limiti stabiliti dalla legge rispetto al costo del credito.
La Banca d’Italia pubblica trimestralmente i Tassi Effettivi Globali Medi (TEGM) utilizzati per determinare i tassi soglia previsti dalla normativa antiusura.
Il confronto deve essere effettuato utilizzando la categoria di operazione e il periodo corretti.
Non è quindi sufficiente guardare il tasso nominale indicato sull’estratto conto e confrontarlo con un generico “tasso usura” trovato online.
Da dove iniziare se sospettiamo addebiti illegittimi
La prima cosa da fare non è incaricare immediatamente una società che promette recuperi di migliaia di euro.
Bisogna raccogliere i documenti.
Servono principalmente contratto originario del conto, contratti relativi agli affidamenti, successive modifiche delle condizioni economiche, estratti conto, scalari quando disponibili, documenti di sintesi e comunicazioni della banca.
È particolarmente importante ricostruire quando è stato concesso un fido e quale fosse il relativo limite.
Senza questi dati può essere difficile stabilire se un determinato versamento sul conto abbia avuto una determinata natura giuridica e perfino quando inizi a decorrere la prescrizione.
Posso chiedere alla banca i vecchi documenti?
Il Testo Unico Bancario riconosce al cliente il diritto di ottenere, a proprie spese, copia della documentazione relativa a singole operazioni poste in essere negli ultimi dieci anni.
La richiesta può quindi essere utile quando non si possiedono più tutti gli estratti o altri documenti.
Attenzione però: il diritto alla documentazione e la prescrizione dell’eventuale diritto alla restituzione sono due questioni differenti.
Il fatto di poter ottenere determinati documenti non significa automaticamente che qualsiasi somma indicata in quei documenti sia ancora recuperabile.
Come capire se gli interessi sono stati calcolati male
Per una verifica preliminare si può confrontare ciò che appare negli estratti con le condizioni previste dal contratto.
Quando però il rapporto è durato molti anni, con numerosi affidamenti, variazioni dei tassi e centinaia di movimenti, il ricalcolo può diventare estremamente complesso.
In questi casi viene spesso effettuata una perizia econometrica o contabile.
Non bisogna però partire dalla convinzione che ogni perizia produca automaticamente un credito verso la banca.
La validità del risultato dipende dai documenti disponibili, dai criteri utilizzati e dalla corretta applicazione della normativa relativa ai diversi periodi.
Prima di spendere somme importanti per una perizia è quindi sensato effettuare una prima analisi dei documenti e dell’entità potenziale della contestazione.
Quanto tempo abbiamo per chiedere indietro i soldi?
Questo è probabilmente il punto più delicato dell’intera materia.
In linea generale, l’azione di ripetizione dell’indebito è soggetta a prescrizione decennale.
Ma nei rapporti di conto corrente stabilire da quale momento decorrono quei dieci anni può essere complesso.
La giurisprudenza distingue infatti tra rimesse ripristinatorie e rimesse solutorie.
Cosa sono le rimesse ripristinatorie
Immaginiamo un conto con un fido di 10.000 euro.
Il cliente utilizza 6.000 euro e successivamente versa 2.000 euro.
Il versamento può semplicemente ricostituire la disponibilità all’interno del fido.
In termini generali siamo davanti a una rimessa con funzione ripristinatoria.
Non rappresenta necessariamente il pagamento di un debito verso la banca nel senso rilevante ai fini della decorrenza della prescrizione della ripetizione.
Cosa sono le rimesse solutorie
La situazione può essere diversa quando il conto non è affidato oppure quando l’esposizione supera il limite del fido.
Un versamento che estingue un debito immediatamente esigibile dalla banca può avere natura solutoria.
La distinzione è importantissima perché può cambiare il momento dal quale decorrono i dieci anni.
La Cassazione e l’Arbitro Bancario Finanziario hanno più volte affrontato questa distinzione.
Per questo non è prudente affermare semplicemente:
“Se il conto è stato chiuso meno di dieci anni fa puoi recuperare tutto.”
Potrebbe non essere così.
Occorre analizzare le movimentazioni e l’esistenza dell’affidamento.
Si possono contestare interessi anche con il conto ancora aperto?
Sì, in determinate circostanze può essere chiesto l’accertamento dell’illegittimità delle clausole e il ricalcolo del saldo anche prima della chiusura del rapporto.
La Cassazione ha riconosciuto l’interesse del correntista ad ottenere l’accertamento delle annotazioni illegittime anche quando il conto è ancora in essere.
La restituzione materiale delle somme e l’accertamento del corretto saldo sono però aspetti che devono essere distinti.
Per rapporti importanti o molto risalenti è quindi consigliabile una valutazione professionale della documentazione.
Come chiedere il rimborso alla banca
Se dalle verifiche emergono addebiti che riteniamo non dovuti, il primo passaggio consiste normalmente nell’inviare un reclamo scritto alla banca.
Non basta telefonare al call center.
Nel reclamo conviene indicare numero del rapporto, periodo interessato, addebiti contestati, ragioni della contestazione, importo richiesto quando quantificabile e richiesta di restituzione o ricalcolo.
È importante conservare prova dell’invio.
La banca dispone normalmente di 60 giorni per rispondere ai reclami relativi ai servizi bancari e finanziari.
Per le controversie relative ai servizi di pagamento il termine è invece più breve.
Cosa fare se la banca rifiuta il rimborso
Una risposta negativa non significa necessariamente che la questione sia conclusa.
Se la banca respinge il reclamo, non risponde entro il termine oppure fornisce una risposta ritenuta insoddisfacente, in molti casi è possibile rivolgersi all’Arbitro Bancario Finanziario (ABF).
L’ABF rappresenta un sistema stragiudiziale per risolvere controversie tra clienti e intermediari.
Il ricorso può essere presentato senza avvocato e il contributo previsto è di 20 euro, restituito quando la decisione è favorevole al ricorrente.
Prima del ricorso è però necessario avere presentato il reclamo alla banca.
Le istruzioni aggiornate sono disponibili sul portale dell’Arbitro Bancario Finanziario.
Quanto è efficace l’Arbitro Bancario Finanziario?
I numeri ufficiali permettono di comprenderne l’utilità.
Secondo la relazione pubblicata da Banca d’Italia nel giugno 2026, nel 2025 l’ABF ha ricevuto oltre 13.500 ricorsi e ne ha decisi oltre 12.500.
Il 56% dei ricorsi si è concluso con un esito sostanzialmente favorevole ai clienti, considerando accoglimenti totali, parziali e accordi raggiunti prima della decisione.
Nel corso dell’anno sono stati restituiti ai clienti quasi 8 milioni di euro.
Escludendo una specifica materia relativa alla cessione del quinto, il tasso di adesione degli intermediari alle decisioni dell’Arbitro è stato del 94%.
Sono dati generali relativi all’attività dell’ABF e non significano naturalmente che il 56% delle contestazioni sull’anatocismo venga accolto.
La Relazione ABF 2025 permette però di capire il ruolo concreto assunto dallo strumento.
Posso fare anche un esposto alla Banca d’Italia?
Sì, ma bisogna comprenderne la funzione.
Dal 13 aprile 2026 il Portale dei servizi online per il cittadino della Banca d’Italia è l’unico canale telematico per la presentazione degli esposti.
L’esposto è gratuito e può essere presentato senza assistenza professionale.
Banca d’Italia utilizza le segnalazioni nell’ambito delle proprie funzioni e può sollecitare l’intermediario a fornire risposte adeguate.
Ma un esposto alla Banca d’Italia non equivale a una sentenza che ordina alla banca di restituire il denaro.
Per la tutela individuale del proprio diritto bisogna utilizzare gli strumenti appropriati, come reclamo, ABF o, quando necessario, autorità giudiziaria.
Le informazioni sono disponibili nella pagina Banca d’Italia dedicata alla presentazione degli esposti.
Reclamo, ABF o causa: quale scegliere?
Dipende soprattutto dalla complessità e dall’importo della controversia.
Per una CIV di poche decine di euro palesemente contestabile, iniziare immediatamente una causa civile sarebbe generalmente sproporzionato.
Il reclamo può essere sufficiente.
Se la banca lo respinge e la controversia rientra nella competenza dell’Arbitro, l’ABF rappresenta un secondo passaggio relativamente semplice ed economico.
Una controversia relativa a un conto aziendale durato vent’anni, con decine di migliaia di euro di interessi contestati, diversi affidamenti e problemi di prescrizione può invece richiedere una vera analisi tecnico-legale.
In questi casi possono diventare necessari un commercialista o consulente esperto nei conteggi bancari e un avvocato specializzato.
Diffidare dalle promesse di rimborsi facili
Negli anni sono nate numerose società che propongono analisi dei conti correnti promettendo di recuperare anatocismo e interessi bancari.
Alcune svolgono naturalmente un’attività seria.
Ma bisogna diffidare da frasi come:
“Se hai avuto un conto in rosso la banca deve sicuramente restituirti migliaia di euro.”
Non è vero.
La presenza di interessi passivi non significa automaticamente che quegli interessi siano illegittimi.
Prima di sottoscrivere un incarico è opportuno conoscere costo dell’analisi, costo della perizia, eventuale compenso percentuale sul recuperato, spese legali e cosa accade se la contestazione non produce alcun rimborso.
Un esempio pratico
Immaginiamo un correntista che trovi nei propri estratti conto:
15 CIV da 18 euro = 270 euro
interessi passivi = 1.400 euro
altre commissioni = 350 euro.
Il totale degli addebiti è 2.020 euro.
Non significa che abbia diritto alla restituzione di 2.020 euro.
La verifica potrebbe mostrare, per esempio, che gli interessi erano correttamente previsti dal contratto e che una parte delle CIV era legittima.
Se invece cinque CIV fossero state applicate senza un’effettiva istruttoria e alcune commissioni non fossero dovute, la richiesta riguarderebbe soltanto quelle somme, oltre agli eventuali ulteriori effetti del ricalcolo.
Questo è il modo corretto di affrontare la questione: non partire dall’importo addebitato, ma individuare quali addebiti siano effettivamente illegittimi.
Checklist: controlla se puoi chiedere soldi alla banca
Prima di avviare una contestazione verifica:
- se possiedi il contratto originario del conto;
- se esisteva un’apertura di credito o fido;
- quale fosse il limite del fido;
- quali tassi erano stati pattuiti;
- se sono presenti addebiti CIV;
- quante CIV sono state applicate e a quale distanza;
- se compaiono vecchie Commissioni di Massimo Scoperto;
- se gli interessi sono stati capitalizzati;
- quando è stato aperto e, eventualmente, chiuso il conto;
- se disponi degli estratti conto necessari;
- se sono trascorsi periodi rilevanti ai fini della prescrizione;
- quale importo complessivo potrebbe essere realmente contestabile.
Soltanto dopo questa verifica ha senso decidere se procedere con reclamo, perizia, ABF o assistenza legale.
In conclusione: la banca deve davvero restituire gli interessi sullo scoperto?
Non necessariamente.
La banca può legittimamente applicare interessi quando il cliente utilizza un fido o sconfina e, in determinate condizioni, può applicare anche la Commissione di Istruttoria Veloce.
Quello che non può fare è applicare interessi e commissioni senza rispettare contratto e normativa.
Nel 2026 il principio sul quale partire è quindi molto diverso dal vecchio slogan “l’anatocismo è illegale e la banca deve restituire gli interessi”.
Bisogna verificare se sono stati prodotti illegittimamente interessi sugli interessi, se le CIV erano giustificate, se le commissioni erano validamente previste, se i tassi applicati corrispondevano a quelli pattuiti e se esistono problemi relativi alla disciplina antiusura.
Se emerge un’anomalia, la strada parte normalmente da un reclamo scritto alla banca. Se la risposta non arriva entro 60 giorni o non è soddisfacente, quando la controversia rientra nella sua competenza è possibile rivolgersi all’Arbitro Bancario Finanziario.
Per rapporti vecchi e complessi, invece, la questione della prescrizione e la distinzione tra rimesse ripristinatorie e solutorie possono rendere indispensabile un’analisi professionale.
La buona notizia è che il correntista dispone oggi di strumenti molto più accessibili rispetto al passato per contestare un addebito realmente scorretto. Il primo, e spesso il più importante, rimane però il più semplice: leggere contratto ed estratti conto e chiedere alla banca di spiegare precisamente ciò che ha addebitato.
🔎 Come realizziamo le nostre guide
Questa guida è stata aggiornata al 1° ottobre 2026 consultando normativa vigente, Banca d’Italia, Arbitro Bancario Finanziario e giurisprudenza della Corte di Cassazione. Le controversie bancarie possono dipendere dal periodo del rapporto, dal contratto e dai singoli movimenti del conto: le informazioni della guida hanno carattere generale e non sostituiscono l’analisi della documentazione relativa al singolo caso.